Data Membantah Mitos: Bitcoin Tidak Terpengaruh Kenaikan Imbal Hasil Obligasi Jangka Panjang
Baca dalam 60 detik
- Korelasi antara pergerakan harian Bitcoin dan perubahan imbal hasil obligasi AS tenor 10 tahun hanya -0,18, menandakan hubungan yang sangat lemah.
- Meski imbal hasil global melonjak, Bitcoin justru mencatat kenaikan 191% sejak 2021 dan mencapai puncak $126.000, menunjukkan ketahanan terhadap tekanan obligasi.
- Volatilitas pasar obligasi tetap menjadi risiko jangka pendek; indeks MOVE naik 21% dan memicu koreksi Bitcoin dari $87.200 ke $83.500 dalam sehari.
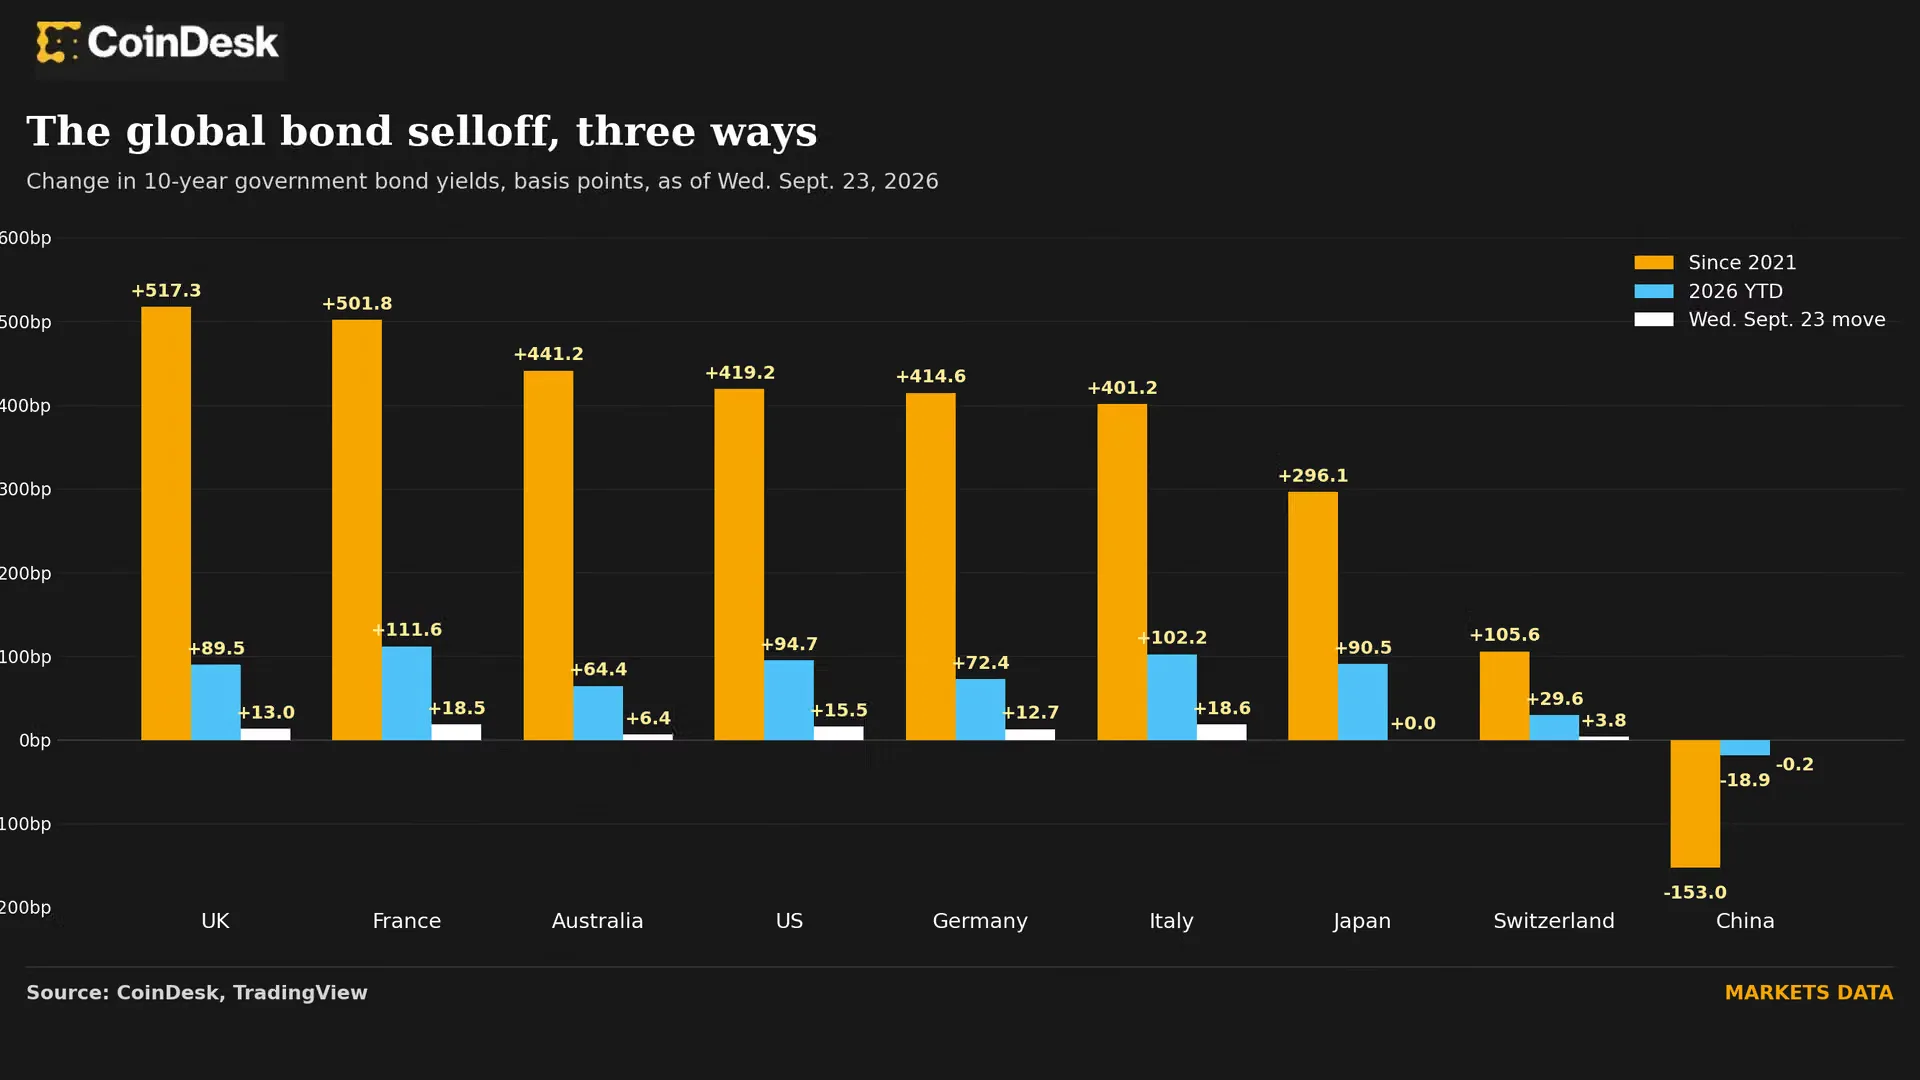
Kenaikan imbal hasil obligasi global sering dianggap sebagai sinyal negatif bagi Bitcoin, namun data historis menunjukkan sebaliknya. Selama bertahun-tahun, Bitcoin nyaris tidak memiliki korelasi dengan obligasi, bahkan ketika imbal hasil melonjak ke level tertinggi sejak 2007.
Pada Rabu (24/9), imbal hasil obligasi pemerintah AS tenor 10 tahun naik 15 basis poin menembus 5,13%, memicu kenaikan imbal hasil di seluruh dunia. Narasi umum menyebutkan bahwa imbal hasil yang lebih tinggi meningkatkan biaya peluang memegang aset tanpa imbal hasil seperti Bitcoin dan emas, sehingga berpotensi mengalihkan dana ke obligasi. Secara teori masuk akal, tetapi data korelasi membantahnya.
Analisis CoinDesk menunjukkan koefisien korelasi 90 hari antara return harian Bitcoin dan perubahan imbal hasil obligasi AS tenor 10 tahun hanya -0,18. Angka ini mendekati nol, menandakan hampir tidak ada hubungan yang dapat diandalkan. Untuk periode 180 hari, korelasinya -0,06, dan untuk satu tahun -0,03. Bitcoin juga tidak menunjukkan korelasi signifikan dengan imbal hasil obligasi negara lain.
Korelasi yang rendah justru menjadi keunggulan portofolio. "Korelasi Bitcoin yang hampir nol dengan imbal hasil obligasi AS adalah nilai tambah nyata, karena menunjukkan BTC tidak sekadar diperdagangkan sebagai aset yang sensitif terhadap suku bunga," ujar Lacey Zhang, Head of Research Bitget Wallet, kepada CoinDesk. Menurutnya, data terbaru bahkan menunjukkan korelasi 90 hari sekitar -0,17, kadang mendekati nol.
Kinerja jangka panjang Bitcoin memperkuat argumen ini. Sejak 2021, harganya melonjak 191% dan mencapai rekor $126.000 pada Oktober lalu. Prestasi ini diraih meski imbal hasil obligasi 10 tahun di Inggris dan Prancis naik lebih dari 500 basis poin, sementara AS, Australia, Jerman, dan Italia naik lebih dari 400 basis poin. Imbal hasil Jepang dan Swiss masing-masing naik 296 dan 105 basis poin, sedangkan China justru turun akibat deflasi.
Meski demikian, ketiadaan korelasi tidak serta-merta melindungi Bitcoin dari kerugian jangka pendek, terutama saat volatilitas pasar obligasi melonjak. Lonjakan mendadak turbulensi di pasar Treasury dapat memperketat kondisi keuangan, menaikkan biaya pinjaman, dan memicu penghindaran risiko secara luas. Indeks MOVE, yang mengukur ekspektasi volatilitas obligasi, naik 21% ke 95 poin pada Rabu, tertinggi sejak 1 April. Hal ini menjelaskan koreksi Bitcoin dari $87.200 ke $83.500 di hari yang sama, meski pasar mungkin hanya mencari alasan untuk koreksi setelah reli tajam.
Kenaikan imbal hasil hari Rabu dipicu data ekonomi AS, bukan kekhawatiran fiskal. Indeks PMI Komposit S&P Global naik ke 58,4 pada September, tertinggi sejak Juli 2021, dari 56,0 pada Agustus. Aktivitas bisnis tumbuh tercepat dalam lebih dari lima tahun, disertai tekanan inflasi. Data ini memperkuat ekspektasi bahwa Federal Reserve akan terus menaikkan suku bunga setelah kenaikan 25 basis poin pada September. Imbal hasil obligasi 10 tahun dan 2 tahun pun melonjak.
Namun, analisis lebih dalam menunjukkan imbal hasil Prancis justru naik lebih tinggi dari AS pada Rabu, meski dipicu data AS. Imbal hasil Inggris juga naik hampir setara. Menurut Robin Brooks, peneliti senior di Brookings Institution dan mantan kepala ekonom IIF, hal serupa terjadi pada Italia dan Yunani. "Hari ini: data ekonomi AS kuat, lalu kawasan yang rentan secara fiskal mulai terbakar," tulis Brooks dalam postingan Substack. Ia menambahkan pasar sudah lama menghukum negara dengan utang publik tinggi. Jepang memimpin dengan rasio utang terhadap PDB di atas 200% pada akhir 2025, disusul AS 123,8%, Prancis 115%, Inggris 102%, dan China 100%. Sementara itu, utang federal Swiss hanya 16% dari PDB, menjadikan franc Swiss (CHF) sebagai safe haven yang perlahan menggeser yen Jepang untuk carry trade.
Bagi Bitcoin, ceritanya sederhana. Faktor-faktor yang memicu gejolak pasar obligasi—kredibilitas fiskal, pertumbuhan, dan inflasi—sudah tercermin dalam imbal hasil dan mempengaruhi mata uang fiat, tetapi dalam beberapa tahun terakhir tidak tercermin dalam pergerakan harga Bitcoin. Dengan kata lain, Bitcoin bergerak independen dari dinamika obligasi.
Ke depan, pertanyaannya adalah apakah sifat non-korelatif ini akan bertahan jika volatilitas obligasi berlanjut. Jika gejolak pasar Treasury meningkat, Bitcoin bisa menghadapi koreksi lebih dalam. Namun, selama fundamentalnya tidak berubah, Bitcoin tetap menjadi alternatif diversifikasi yang menarik di tengah ketidakpastian global.